


家賃のクレカ払いでポイント稼ぎ!?家賃10万円で年12,000ポイント…のはずが?クレカ払いの落とし穴
毎月かならず出ていく家賃。これをクレジットカード払いにするだけでポイントが貯まるなら、こんなにラクなことはありませんよね。実際、クレカポイントのため方を調べていると、「家賃をカード払いにすればいい」という話をよく目にします。
たしかに、家賃10万円を還元率1%のカードで払えば、年間12,000ポイント。数字だけ見ると、かなり魅力的です。ところが実際には、手数料でポイントが消えてしまったり、そもそもカードで払えなかったりと、思わぬ落とし穴があります。この記事では、得する人と損する人の分かれ目を、具体的な数字を使ってお話しします。

1.家賃10万円をクレカ払いにすると、年間いくらポイントが貯まる?
家賃10万円なら、年間の支払額は120万円
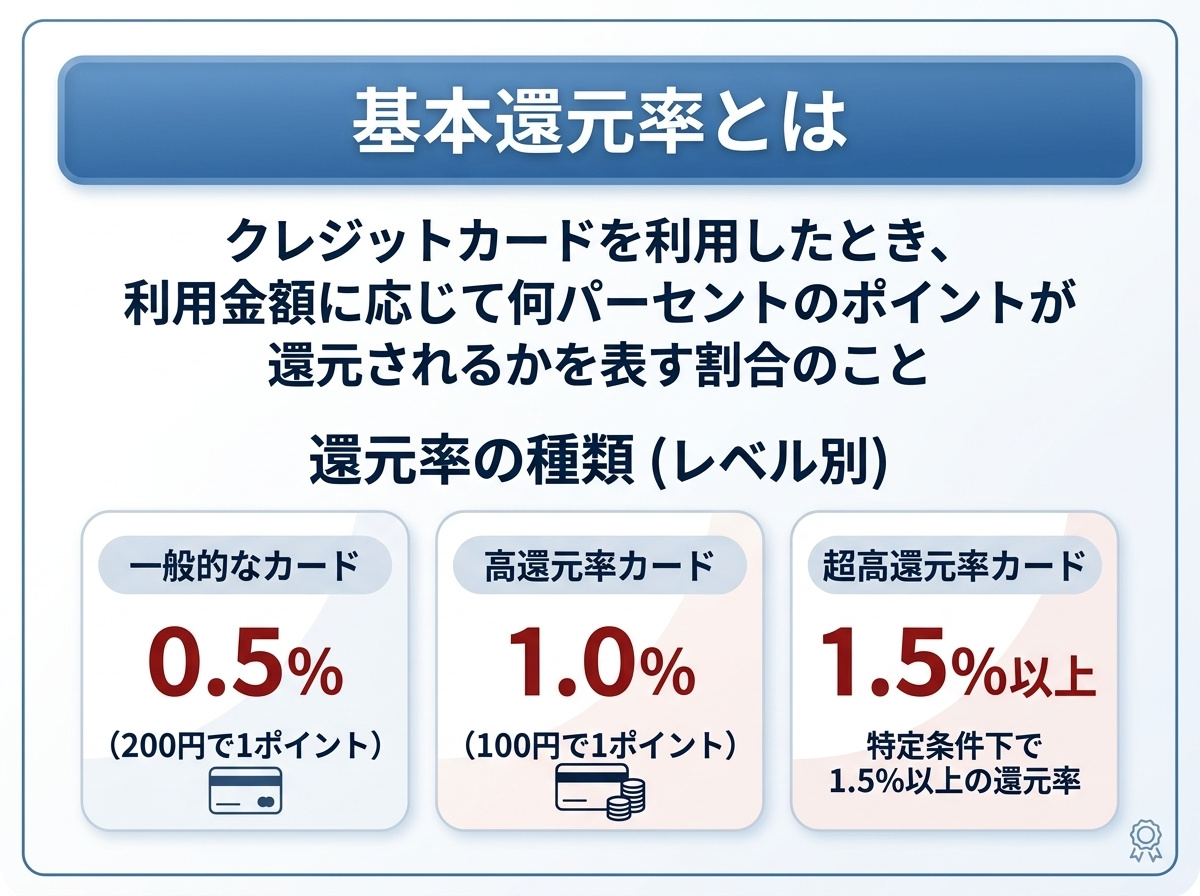
家賃が月10万円なら、1年間で払う金額は120万円になります。クレジットカードのポイントは「利用金額×還元率」で決まるので、金額の大きい家賃は、ポイントを貯めるうえでとても魅力的な支払いに見えます。
クレカポイントのため方としてよく言われるのが、毎月かならず払う固定費をカードにまとめるという方法です。なかでも家賃は、金額が大きくて毎月変わらない、いちばん大きな固定費ですよね。「家賃をカード払いにしたらいいのでは?」と考える人が多いのも、自然な流れだと思います。
還元率別・年間ポイントの目安
一般的なクレジットカードの還元率は、0.5〜1.5%ほどです。家賃10万円の場合、年間のポイントは次のようになります。
| 還元率 | 月間ポイント | 年間ポイント |
|---|---|---|
| 0.5% | 500pt | 6,000pt |
| 1.0% | 1,000pt | 12,000pt |
| 1.5% | 1,500pt | 18,000pt |
還元率1%のカードなら、払うだけで年間12,000ポイント。これが、タイトルにある「年12,000ポイント」の正体です。
ポイントは支払額に比例するので、家賃が高いほどたくさん貯まります。たとえば、都心の高級賃貸によくある家賃30万円なら、年間の支払額は360万円。還元率1%で、年間36,000ポイントです。こう聞くと、けっこう得した気分になりますよね。
12,000ポイントはどれくらいの価値?
多くのカードは1ポイント=1円相当で使えるので、12,000ポイントはおよそ12,000円分です。月にならすと1,000円ほど。外食1回分や、日用品の買い足しくらいのイメージでしょうか。
ただ、ポイントの価値は交換先によって変わります。マイルや他社ポイントに交換すると、1ポイントが1円より高くなることも、低くなることもありますし、有効期限にも注意が必要です。
ただし、これは「満額もらえた場合」の話
ここまでの計算は、家賃を払うだけで還元率どおりのポイントが付いて、しかも余計なお金がかからない、という理想的な条件での話です。実際には、手数料がかかったり、ポイントが減ったり、そもそもカードで払えなかったりします。次の章から、その落とし穴をひとつずつ見ていきましょう。
2.落とし穴①:決済手数料で、ポイントが帳消しになる
最初の落とし穴が、決済手数料です。ここを見落とすと、ポイントは貯まっているのに、財布のお金は減っている、という状態になりかねません。
家賃のクレカ払いには、手数料がかかることが多い
スーパーやコンビニなら、クレカで払っても手数料はかかりません。でも家賃は、少し事情が違います。カード決済の手数料は、原則として加盟店である大家さんや管理会社が負担しますが、家賃の決済代行サービスを使う場合や、契約書に特約がある場合は、入居者の負担になることがあります。
その決済代行サービスの手数料も、無料のものから0.5〜1%程度のものまで、サービスによってばらつきがあるようです。
もうひとつ気になるのが、貸主さんが手数料を負担している場合です。決済サービス事業者の解説によると、管理会社がカード払いを導入するには3〜5%前後の手数料がかかり、そのぶん、カード払い対応の物件は家賃がやや割高に設定されていることもあるそうです。
手数料1%なら、還元がほぼ消える
家賃10万円を還元率1%のカードで払うと、年間のポイントは12,000円分。いっぽうで手数料が1%かかれば、年間の負担も12,000円です。差し引きゼロで、ポイントが貯まっても、手元に残るお金は増えません。損得の考え方はとてもシンプルで、ある比較記事では次のように整理されています。手数料2.2%・家賃8万円のケースで、月1,760円の負担に対して還元は800円相当となり、実質マイナス960円になる例もあります。
損益早見表:手数料が2%なら、年間12,000円の赤字
家賃10万円の場合の、年間の損得(ポイント還元−手数料)をまとめてみました。
| 手数料\還元率 | 0.5% | 1.0% | 1.5% |
|---|---|---|---|
| 0%(無料) | +6,000円 | +12,000円 | +18,000円 |
| 1% | −6,000円 | ±0円 | +6,000円 |
| 2% | −18,000円 | −12,000円 | −6,000円 |
| 3% | −30,000円 | −24,000円 | −18,000円 |
見てのとおり、手数料が還元率を上回った時点から赤字になります。手数料が無料のときだけ、還元率がそのまま利益になる、と考えるとわかりやすいですね。しかも、家賃が高いほど影響は大きくなります。家賃30万円で還元率1%なら、ポイントは年間36,000円分ですが、手数料が2%かかると年間72,000円。差し引き36,000円の赤字です。
実はポイントより手数料のほうが「重い」
トントンに見えるときでも、実際には手数料のほうが重くのしかかります。手数料は現金で確実に出ていきますが、ポイントは使わなければ意味がありませんし、有効期限や交換条件で目減りすることもあります。カード会社の規約変更で、付与条件が変わる可能性もあります。ですから、「プラスマイナスゼロ」は、実は少し損だと考えておいたほうが安全です。
契約前・切り替え前に確認しておきたいこと
確認するときは、まず契約書や重要事項説明書に、クレカ払いの手数料が書かれていないかを見てください。そのうえで、管理会社や大家さんに、クレカ払いができるか、手数料は定額なのか割合なのかを聞いてみましょう。家賃保証会社を通している場合は、その会社の手数料も確認が必要です。
また、カード払いの物件で家賃が相場より高めだと感じたら、「口座引き落としにすれば家賃は下がりますか?」と不動産会社に確認してみるのもひとつの手です。
3.落とし穴②:そもそも払えない・ポイントが付かないケースもある
賃貸の家賃は、口座振替が基本
日本の賃貸では、家賃は口座振替や銀行振込で払うのが一般的です。カード払いは少しずつ増えているものの、普及率はまだ限定的だといわれています。対応していても、選べるのは入居時の契約のときだけで、住み始めてから切り替えられないケースもあります。「いまの家をカード払いにしたい」と思っても、できない可能性があるんですね。
払えても、ポイントが付かない・減ることがある
家賃をクレカで払えても、ポイントが満額付くとは限りません。カードによっては、家賃の支払いはポイント対象外だったり、通常の買い物より還元率が低かったりします。たとえば「1%還元」と書かれていても、家賃だけ0.5%になる、といった具合です。対象外と明記されていれば、いくら払ってもポイントはゼロです。しかもこの条件は、規約の変更で変わることがあります。カード会社の公式サイトで、家賃の扱いを確認しておきましょう。
利用限度額を圧迫することもある
家賃をカードで払うと、毎月その金額ぶん利用枠を使います。家賃30万円なら、月の枠の大半が家賃で埋まることもあります。引っ越しや家電の購入が重なる月は、ほかの買い物でカードが使えなくなるかもしれないので、注意が必要です。
カードを変えるときは、家賃の設定も変更が必要
ポイント目的でカードを乗り換えたり、有効期限で更新したりするたびに、家賃の支払い設定も変えなければいけません。手続きの合間に引き落としができないと、滞納扱いになるおそれもあります。家賃の遅れは契約や信用にも響くので、カードの更新前後は特に気をつけてください。
引き落としが遅れるので、家計は少し楽になる
ここまで悪い話が続きましたが、ひとつだけメリットもあります。カードの締め日と支払日の関係で、実際の引き落としが1〜2ヶ月後になるので、資金繰りに少し余裕が出ます。ただし、支払いを先送りしているだけで、負担が減るわけではありません。使いすぎには気をつけましょう。
住まいの不安、まずご相談ください
港区特化スタッフが無料でご対応
4.結局、得なのはどんな人?向いている人と、ほかのポイントの貯め方
家賃のクレカ払いが得になる人
得になるのは、手数料がかからない、あるいはごくわずかで済む人です。管理会社や大家さんが手数料を負担してくれる物件なら、家賃10万円・還元率1%で、年12,000円分がまるごと手元に残ります。家賃保証会社を通して、手数料なしでクレカ払いを選べる場合や、会社の借り上げ社宅でカード払いができる場合も同じです。ただし、そのカードで家賃が満額のポイント対象になっていることも、大切な条件のひとつです。
向いていない人
反対に向いていないのは、手数料が還元率と同じかそれ以上にかかる人です。家賃が対象外、あるいは還元率が下がってしまうカードを使っている人や、利用限度額に余裕がない人も、あまりおすすめできません。カードをよく乗り換える人は、そのたびに設定変更の手間と滞納のリスクがあるので、やはり向いていないと思います。迷ったときは、手数料はかかるか、家賃はポイント対象か、限度額に余裕はあるか、の順に確認してみてください。どこかでつまずくなら、次にご紹介する固定費のほうに回したほうが無難です。
家賃より確実:手数料なしで貯まる固定費
家賃のクレカ払いが難しくても、あきらめる必要はありません。毎月かならず払う固定費はほかにもあって、電気・ガス・水道、スマホやネット回線、動画や音楽のサブスク、保険料などは、多くが手数料なしでカード払いできます。クレカポイントのため方としては、こちらのほうが堅実です。
たとえば月3万円の固定費を還元率1%のカードにまとめれば、年間36万円で3,600ポイント。家賃より小さく見えますが、損をしない分だけ確実です。コツは、固定費をなるべく1枚のカードに集めることと、還元率が下がる条件がないかを先に確認しておくこと。公共料金や通信費は、カードによって還元率が下がる場合もあるからです。
関連記事

まとめ
家賃10万円をクレカ払いにすると、還元率1%で年間12,000ポイント。ただしこれは、手数料がかからず、満額のポイントが付く場合の数字です。実際には、手数料が還元率を上回れば赤字になりますし、カード払いに対応していない物件も多く、家賃がポイント対象外になるカードもあります。貸主さんが負担している手数料が家賃に上乗せされていることもあるので、油断できません。まずは管理会社とカード会社に条件を確認して、得になるときだけ家賃をクレカ払いにする。難しければ、手数料のかからない固定費でポイントを貯める。これがいちばん失敗しにくい方法だと思います。

執筆監修

趙暉士(ちょうきし)|宅地建物取引士、賃貸不動産経営管理士、管理業務主任者、2級ファイナンシャル・プランニング技能士
賃貸リーシングとコンサルタントを経験し、後に売買仲介業務に従事。
(株)大京穴吹不動産、都心営業部、渋谷店、流通営業1課

